
Un cliente se lleva a casa un taladro inalámbrico de $100 el lunes y paga el viernes. El lunes, has realizado una venta, un taladro ha salido de tu estantería y el cliente te debe $100. El viernes, cobras el dinero. NexoPOS registra la venta y el pago como eventos separados, para que puedas saber cómo le fue a la tienda y cuánto has cobrado realmente.
An 18V cordless drill like the one used in this walkthrough. AI-generated illustration.
Qué significa la contabilidad por partida doble en NexoPOS
Cada asiento contable registra un evento en al menos dos cuentas. El total de los débitos es igual al total de los créditos. Los débitos aumentan cuentas como las de inventario y gastos. Los créditos aumentan cuentas como las de ingresos por ventas y saldos con proveedores. Un asiento puede tener más de dos líneas y aun así estar equilibrado.
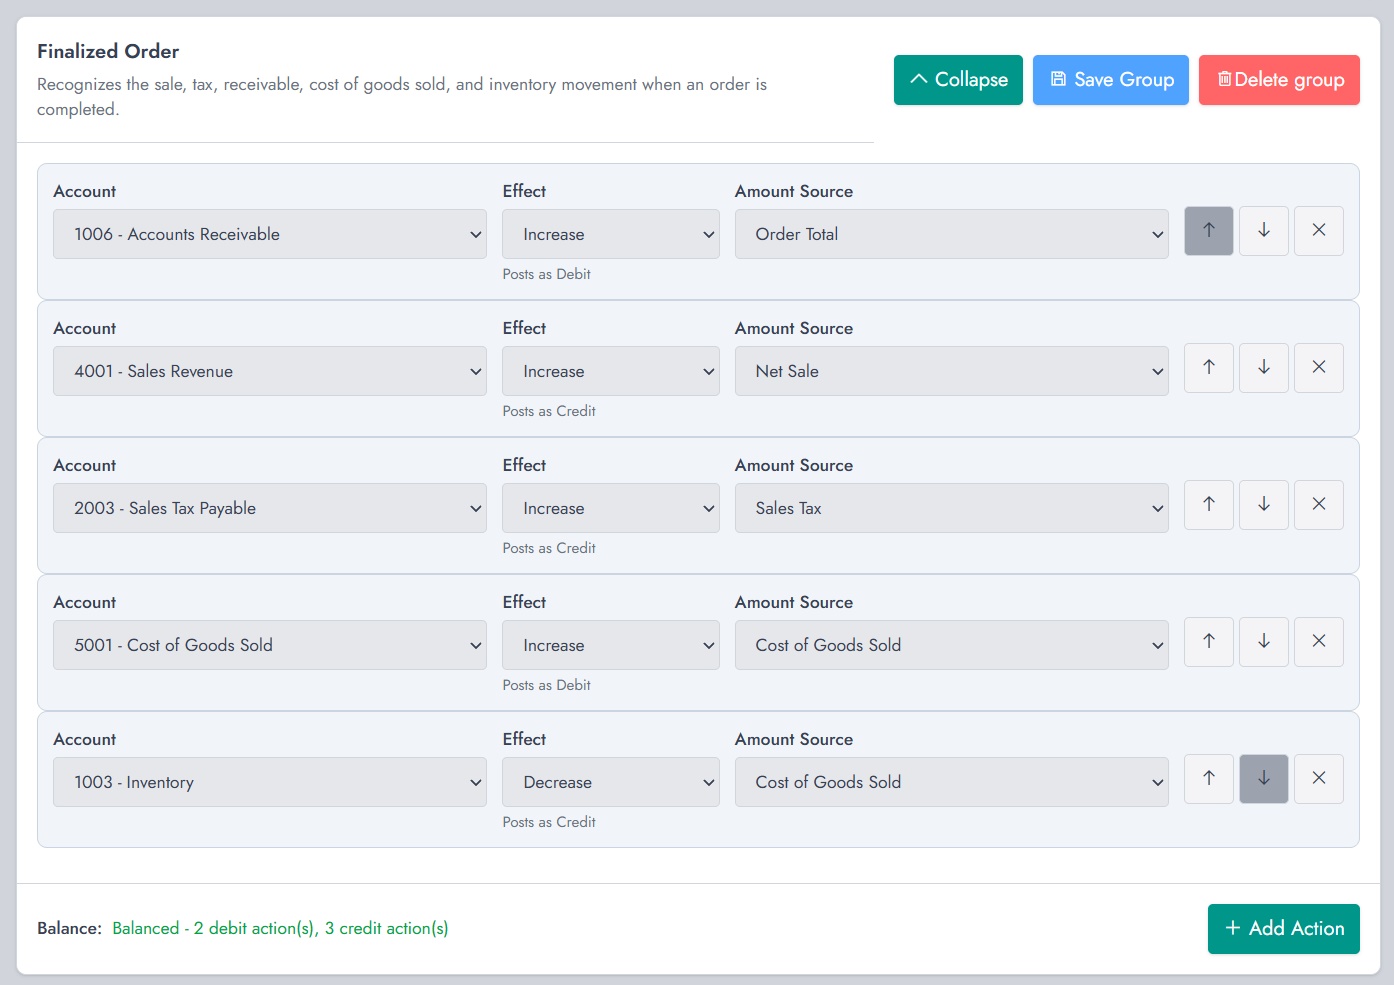
En NexoPOS 6.3.0, las reglas contables indican al sistema qué cuentas utilizar y qué importe contabilizar cuando se produce un evento. Tu equipo registra la recepción de existencias, la venta o el pago en el flujo de trabajo habitual. Las reglas activas generan los asientos contables correspondientes.
Cuentas, reglas y asientos. Las cuentas por cobrar registran lo que te deben los clientes. Las cuentas por pagar registran lo que debes a los proveedores. El inventario registra el costo de los bienes que aún tienes. Una regla define qué cuentas se usan cuando ocurre algo. Un asiento es lo que esa regla registró para una transacción real. La misma regla de ventas toma importes diferentes de cada pedido.
Sigue el recorrido de un taladro inalámbrico por los libros contables.
Aquí tienes un ejemplo de una ferretería que utiliza las reglas contables predeterminadas de la versión 6.3.0. La ferretería recibe un taladro de un proveedor por 60 dólares a crédito.
Un contratista lo compra por 100 dólares y paga mediante transferencia bancaria el viernes. La tienda paga al proveedor la semana siguiente. El ejemplo excluye impuestos y descuentos.
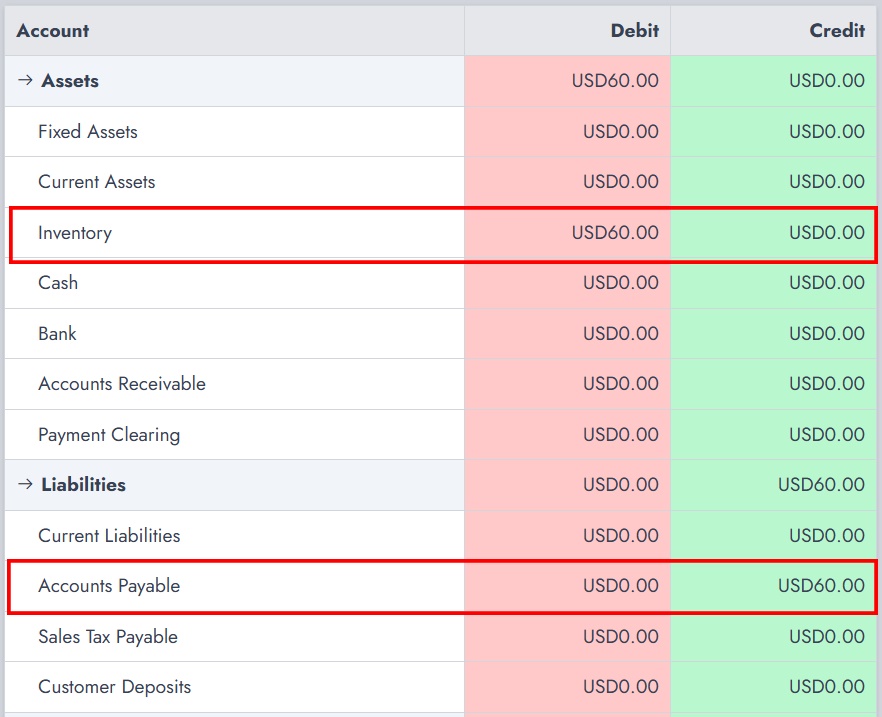
Después del paso 2, antes de realizar cualquiera de los pagos. El informe suma $220 en débitos y $220 en créditos. Cada lado incluye $60 por la recepción del taladro y $160 por la venta a crédito ($100 por la venta y $60 por la salida del taladro del inventario). El inventario muestra $60 en ambos lados porque el taladro entró y luego salió.
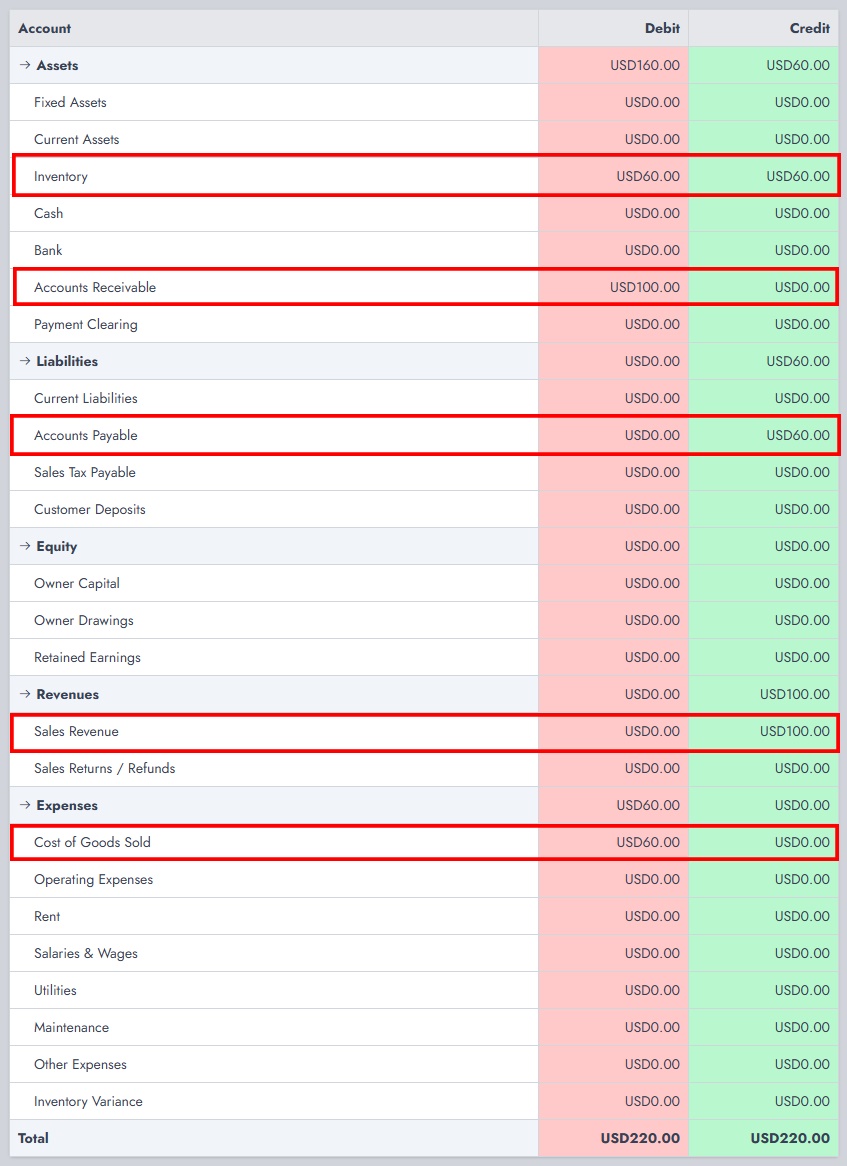
Transactions report after step 2. Both payments are still outstanding.
La tabla siguiente sigue los cuatro pasos. Sus dos primeras filas explican la captura de pantalla. Las dos últimas muestran los asientos que registra NexoPOS cuando se registran los pagos de clientes y proveedores.
| What you record in NexoPOS | Debit | Credit |
|---|---|---|
| Receive the drill and leave the supplier bill unpaid | Inventory $60 | Accounts Payable $60 |
| Finalize the $100 order as unpaid | Accounts Receivable $100 + Cost of Goods Sold $60 | Sales Revenue $100 + Inventory $60 |
| Record the customer’s $100 bank transfer | Bank $100 with the default bank payment mapping | Accounts Receivable $100 |
| Record the $60 supplier payment | Accounts Payable $60 | Payment Clearing $60 with the default supplier payment rule |
La venta de $100 generó $40 de ganancia bruta antes de los gastos operativos. En el momento que se muestra en la captura de pantalla, el cliente todavía debe $100 y la tienda todavía le debe $60 al proveedor.
De forma predeterminada, el tipo de pago bancario integrado se registra en Banco y el efectivo, en Caja. Los tipos de pago personalizados pueden usar una cuenta configurada o registrarse en Cuenta de compensación de pagos. La transferencia salda el saldo del cliente correspondiente a este pedido. Los ingresos por ventas se mantienen en 100 $ porque NexoPOS los registró al finalizar el pedido.
Lo que el propietario de la tienda puede ver en cada paso
Después de la venta: La tienda ha obtenido $40 de beneficio bruto por el taladro (venta de $100 menos costo de $60), antes de los gastos operativos. El cliente aún debe $100, y la tienda todavía debe $60 a su proveedor.
Después de que el cliente paga: La tienda ha cobrado 100 dólares. La factura del proveedor sigue pendiente, así que el propietario sabe que debe reservar 60 dólares para pagarla.
Después de pagar al proveedor: Se salda la cuenta por pagar de $60. Ese pago liquida la factura del taladro que ya se había registrado en el inventario y se había trasladado al costo de los bienes vendidos en el momento de la venta.
Cómo funcionan los pagos parciales, los impuestos y las devoluciones
Pago parcial. Si el contratista paga $40 el lunes y $60 el viernes, la venta finalizada sigue registrando $100 de ingresos. Cada pago se registra por separado. Las cuentas por cobrar de ese pedido bajan primero a $60 y luego a cero. Así tienes un saldo al que dar seguimiento entre un pago y otro.
Impuesto sobre las ventas. Si el taladro se vende por $100 más $8 de impuesto, la regla predeterminada carga $108 a Cuentas por cobrar, abona $100 a Ingresos por ventas y abona $8 a Impuestos sobre las ventas por pagar. Siguen aplicándose los asientos correspondientes al costo de $60 y al inventario. Así puedes ver qué parte del saldo del cliente corresponde al impuesto.
Reembolso y devolución al inventario. Según las reglas predeterminadas, un reembolso revierte los importes correspondientes de la venta y el pago. Si el taladro se registra como una devolución apta para la venta, NexoPOS también suma su costo de $60 al Inventario y reduce el Costo de ventas en $60.
Prueba el recorrido guiado en NexoPOS.
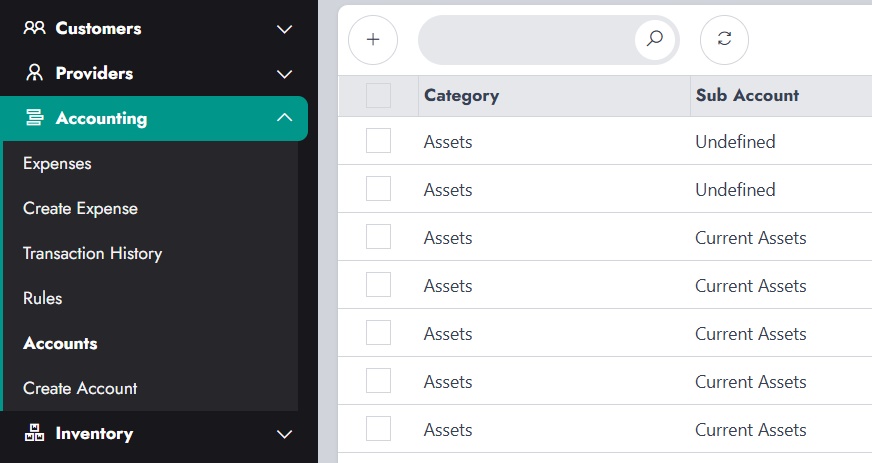
Usa una tienda de demostración y un producto con seguimiento de inventario. La captura muestra Contabilidad → Cuentas, donde puedes revisar el plan de cuentas. Abre Reglas para ver qué contabiliza cada evento y Historial de transacciones para ver la actividad resultante.
1. Reciba un taladro por $60. Deje la compra pendiente de pago. Espere que Inventario y Cuentas por pagar aumenten $60 cada uno.
2. Finaliza un pedido de 100 $ pendiente de pago. Selecciona al cliente y vende el taladro. Espera cuatro cambios relacionados con las cuentas por cobrar, los ingresos, el inventario y el costo de los bienes vendidos.
3. Registra el pago bancario de $100 en el mismo pedido. Comprueba que Banco aumenta y Cuentas por cobrar disminuye. Si un pago personalizado se contabiliza en otra cuenta, revisa la asignación de Cuenta contable del tipo de pago.
4. Registre el pago al proveedor en la compra original. Se espera que Cuentas por pagar disminuya en $60. La cuenta Compensación de pagos disminuye según la regla predeterminada de pago al proveedor.
En Contabilidad → Historial de transacciones, busca las filas pertinentes por nombre de transacción y fecha de Activación. Compara las columnas Subcuenta, Operación y Valor con el tutorial. La operación indica si el saldo de una cuenta aumentó o disminuyó. Un aumento en Ingresos por ventas es un crédito, mientras que un aumento en Costo de los bienes vendidos es un débito.
Cómo usarlo en una revisión semanal
Haz seguimiento de los saldos pendientes de los clientes. Empieza por los pedidos sin pagar y pagados parcialmente. Abre el pedido original y revisa los pagos registrados antes de ponerte en contacto con el cliente.
Planifique los pagos a proveedores. Revise las compras recibidas con saldos pendientes. Es posible que los productos ya se hayan vendido y que la factura del proveedor aún esté pendiente de pago.
Investiga un cambio en el margen. Compara las ventas y el costo de ventas. Si el margen parece incorrecto, revisa el costo unitario registrado, los reembolsos y las devoluciones de inventario de ese período.
Para los gastos fuera del proceso de pago, como el alquiler o los servicios públicos, usa Contabilidad → Crear gasto.
Registrar esos gastos junto con la actividad de tu tienda facilita hablar sobre los costos operativos con tu contable y entender cómo afectan el beneficio bruto que obtienes de las ventas.
Notas de la versión de NexoPOS 6.3.0 · Reglas contables predeterminadas